Domain wehrgang.de kaufen?
Wir ziehen mit dem Projekt
wehrgang.de um.
Sind Sie am Kauf der Domain
wehrgang.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wehrgang.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Eura, Zutrittskontrolle, Türgriff mit Zugangskontrolle ELH-30H4 (Elektronische Zahlenkombination)Der Türgriff mit Zugangskontrolle EURA ELH-30H4 ist eine innovative Lösung für moderne Sicherheitsbedürfnisse. Dieser elektronische Schliesszylinder kombiniert Funktionalität mit einem ansprechenden Design in Schwarz. Er ermöglicht den Zugang über eine elektronische Zahlenkombination und bietet zusätzlich die Möglichkeit der Steuerung über eine Smartphone-App. Dank der Bluetooth-Technologie können Nutzer den Türgriff bequem aus der Ferne bedienen. Der batteriebetriebene Mechanismus sorgt für eine zuverlässige Energieversorgung, während die Kompatibilität mit dem Tuya Smart Home System eine nahtlose Integration in bestehende Smart Home Umgebungen ermöglicht. Der Türgriff ist ideal für alle, die Wert auf Sicherheit und Komfort legen und gleichzeitig moderne Technologie in ihren Alltag integrieren möchten. - Zugang über elektronische Zahlenkombination - App-Steuerung via Smartphone - Bluetooth-Technologie für einfache Bedienung - Kompatibel mit Tuya Smart Home System.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
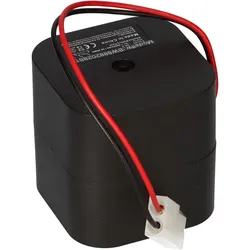
Sicherheitstechnik-Batterie 6V 5Ah passend für Alarm Lock LL1Sicherheitstechnik-Batterie 6V 5Ah passend für Alarm Lock LL1 Sicherheitstechnik-Batterie 6V 5Ah passend für Alarm Lock LL1 sichert die Energieversorgung kompatibler Alarm-, Schließ- und Sicherheitssysteme. Die Ausführung bietet 6 V, 5.000 mAh, 30 Wh . Damit erhalten Sie eine gezielt auf die genannte Produktkategorie abgestimmte Ersatz- oder Zubehörlösung. Passend für diese Geräte und Anwendungen Der Artikel ist passend für Alarm Lock LL1 , sofern alle technischen und mechanischen Merkmale mit dem vorhandenen Produkt übereinstimmen. Alarm Lock LL1 Alarmanlagen, elektronische Schließsysteme, Melde- und Sicherheitstechnik Kompatible Modelle und Referenzen Für die Auswahl sind insbesondere folgende Modell- und Referenzangaben relevant: LL1 . Referenznummern dienen der Zuordnung. Entscheidend sind zusätzlich Bauform, Anschluss, Spannung, Polarität und die jeweilige Systemtechnik. Vorteile aus Käufersicht zuverlässige Puffer- oder Betriebsenergie passend für die genannten Systemreferenzen für Wartung und planmäßigen Austausch Technische Daten Produktart: Sicherheitstechnik-Batterie Spannung: 6 V Kapazität: 5.000 mAh Energieinhalt: 30 Wh EAN: 4062692238754 Artikelnummer: 14329 Sichere Verwendung Diese Batterie ist nicht wiederaufladbar. Nicht kurzschließen, erhitzen oder in ein Ladegerät einsetzen. Verbrauchte Batterien fachgerecht entsorgen. Passform vor der Bestellung prüfen System- und Batteriereferenz Spannung, Chemie und Kapazität Abmessungen, Stecker und Polarität Wichtig: Vergleichen Sie die Angaben mit dem vorhandenen Akku, Gerät oder Zubehörteil. Innerhalb einer Modellreihe können unterschiedliche Ausführungen verbaut sein. Lieferumfang 1x Sicherheitstechnik-Batterie37,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Faller 130825 - Pulverturm mit WehrgangFaller 130825 - Pulverturm mit Wehrgang Perfektes Ausflugsziel! Kleine, mittelalterliche Befestigungsanlage, die das Pulvermagazin einer Burg oder Stadtmauer beherbergte. Ein Rundturm mit Kegeldach und Fußwalm, ein halbrunder Geschützturm mit Loggia und großem Rundbogentor sowie das angrenzende Mauerstück sind über einen überdachten Wehrgang mit Fachwerkelementen miteinander verbunden. An den Außenwänden ermöglicht freigelegter Putz den Blick auf die massiven Steinmauern.69,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
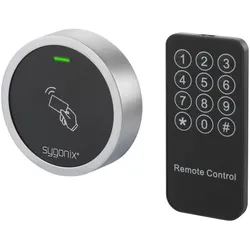
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.33,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eura, Zutrittskontrolle, Türgriff mit Zugangskontrolle ELH-30H4 (Elektronische Zahlenkombination)Der Türgriff mit Zugangskontrolle EURA ELH-30H4 ist eine innovative Lösung für moderne Sicherheitsbedürfnisse. Dieser elektronische Schliesszylinder kombiniert Funktionalität mit einem ansprechenden Design in Schwarz. Er ermöglicht den Zugang über eine elektronische Zahlenkombination und bietet zusätzlich die Möglichkeit der Steuerung über eine Smartphone-App. Dank der Bluetooth-Technologie können Nutzer den Türgriff bequem aus der Ferne bedienen. Der batteriebetriebene Mechanismus sorgt für eine zuverlässige Energieversorgung, während die Kompatibilität mit dem Tuya Smart Home System eine nahtlose Integration in bestehende Smart Home Umgebungen ermöglicht. Der Türgriff ist ideal für alle, die Wert auf Sicherheit und Komfort legen und gleichzeitig moderne Technologie in ihren Alltag integrieren möchten. - Zugang über elektronische Zahlenkombination - App-Steuerung via Smartphone - Bluetooth-Technologie für einfache Bedienung - Kompatibel mit Tuya Smart Home System.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Sicherheitstechnik-Batterie 6V 5Ah passend für Alarm Lock LL1Sicherheitstechnik-Batterie 6V 5Ah passend für Alarm Lock LL1 Sicherheitstechnik-Batterie 6V 5Ah passend für Alarm Lock LL1 sichert die Energieversorgung kompatibler Alarm-, Schließ- und Sicherheitssysteme. Die Ausführung bietet 6 V, 5.000 mAh, 30 Wh . Damit erhalten Sie eine gezielt auf die genannte Produktkategorie abgestimmte Ersatz- oder Zubehörlösung. Passend für diese Geräte und Anwendungen Der Artikel ist passend für Alarm Lock LL1 , sofern alle technischen und mechanischen Merkmale mit dem vorhandenen Produkt übereinstimmen. Alarm Lock LL1 Alarmanlagen, elektronische Schließsysteme, Melde- und Sicherheitstechnik Kompatible Modelle und Referenzen Für die Auswahl sind insbesondere folgende Modell- und Referenzangaben relevant: LL1 . Referenznummern dienen der Zuordnung. Entscheidend sind zusätzlich Bauform, Anschluss, Spannung, Polarität und die jeweilige Systemtechnik. Vorteile aus Käufersicht zuverlässige Puffer- oder Betriebsenergie passend für die genannten Systemreferenzen für Wartung und planmäßigen Austausch Technische Daten Produktart: Sicherheitstechnik-Batterie Spannung: 6 V Kapazität: 5.000 mAh Energieinhalt: 30 Wh EAN: 4062692238754 Artikelnummer: 14329 Sichere Verwendung Diese Batterie ist nicht wiederaufladbar. Nicht kurzschließen, erhitzen oder in ein Ladegerät einsetzen. Verbrauchte Batterien fachgerecht entsorgen. Passform vor der Bestellung prüfen System- und Batteriereferenz Spannung, Chemie und Kapazität Abmessungen, Stecker und Polarität Wichtig: Vergleichen Sie die Angaben mit dem vorhandenen Akku, Gerät oder Zubehörteil. Innerhalb einer Modellreihe können unterschiedliche Ausführungen verbaut sein. Lieferumfang 1x Sicherheitstechnik-Batterie37,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Faller 130825 - Pulverturm mit WehrgangFaller 130825 - Pulverturm mit Wehrgang Perfektes Ausflugsziel! Kleine, mittelalterliche Befestigungsanlage, die das Pulvermagazin einer Burg oder Stadtmauer beherbergte. Ein Rundturm mit Kegeldach und Fußwalm, ein halbrunder Geschützturm mit Loggia und großem Rundbogentor sowie das angrenzende Mauerstück sind über einen überdachten Wehrgang mit Fachwerkelementen miteinander verbunden. An den Außenwänden ermöglicht freigelegter Putz den Blick auf die massiven Steinmauern.69,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
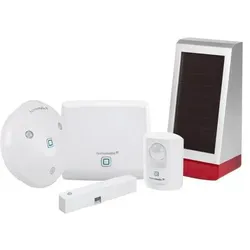
Homematic IP, Einbruchschutz + Alarmanlage, Set Sicherheit,Alarm + AussensireneDas Homematic IP Smart Home Starter Set Alarm und die Alarmsirene für den Aussenbereich bieten eine umfassende Sicherheitslösung für Ihr Zuhause. Mit einer lauten Sirene, LED-Signalleuchten und flexibler Steuerung per App oder Sprachassistenten sind Sie bestens gegen Einbrüche geschützt. Die einfache Installation und der integrierte Sabotageschutz sorgen für zusätzliche Sicherheit. Das Starter Set umfasst einen Access Point, einen Bewegungsmelder und einen Fenster- und Türkontakt, die zusammen eine zuverlässige Überwachung und Alarmierung ermöglichen. Die Aussensirene ergänzt das System mit einer lauten akustischen und optischen Alarmmeldung, die Einbrecher abschreckt und die Nachbarn informiert. Die Installation ist dank Funkkommunikation und Batteriebetrieb einfach und flexibel. Die Steuerung erfolgt bequem per App oder Sprachassistenten wie Amazon Alexa und Google Assistant. Der integrierte Sabotageschutz sorgt für zusätzliche Sicherheit, selbst bei Manipulationsversuchen. Produkt Highlights: - Starter Set für umfassende Sicherheitsüberwachung - Aussensirene mit 100 dB Lautstärke und LED-Signalleuchten - Einfache Installation und flexible Platzierung - Steuerung per App und Sprachassistenten - Integrierter Sabotageschutz für zusätzliche Sicherheit Einsatzbereich des Produktes: - Haustür: Sicheres und bequemes Öffnen und Schliessen - Wohnung: Ideal für Mietwohnungen ohne bauliche Veränderungen - Garten: Abschreckung von Einbrechern durch laute Sirene mit optischer Signalisierung - auch stiller Alarm möglich.269,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.